La industria funcionó al 58,5% de su capacidad en agosto y dejó más del 40% de las fábricas sin producir
El INDEC volvió a mostrar una fotografía de estancamiento: el uso de la capacidad instalada mejoró tres décimas respecto de julio, pero cayó 1,1 puntos frente a agosto del año pasado. La metalmecánica operó a menos del 36% y los electrodomésticos retrocedieron 28%, mientras que un economista advirtió que cualquier repunte del consumo se absorberá con capacidad ociosa, sin nuevas inversiones ni empleo.
La industria manufacturera argentina utilizó en agosto apenas el 58,5% de su capacidad instalada, según los datos difundidos por el Instituto Nacional de Estadística y Censos (INDEC). El registro representa una mejora marginal de tres décimas respecto del 58,2% de julio, pero se ubica 1,1 puntos por debajo del 59,6% que se había medido en el mismo mes del año anterior, lo que confirma que el sector sigue sin recuperar el terreno perdido y que más del 40% del aparato productivo permanece ocioso, sin producir ni generar valor agregado.
El indicador se construye a partir de un relevamiento que abarca entre 600 y 700 empresas manufactureras de todo el país y refleja qué proporción de la capacidad técnicamente disponible está siendo efectivamente aprovechada. En la práctica, un piso cercano al 60% durante prácticamente todo 2026 significa que la mitad de las líneas de producción, de los turnos posibles y de las horas-hombre disponibles no se están utilizando, con el costo fijo que eso implica para las compañías y el efecto contractivo que termina trasladándose al conjunto de la economía.
¿Qué ramas producen casi a pleno y cuáles funcionan a media máquina?
En el extremo más alto del ranking volvió a ubicarse la refinación de petróleo, que operó al 88,8% de su capacidad, por encima del 86,1% de agosto del año anterior, motorizada por un mayor procesamiento de crudo. Más atrás se posicionaron las industrias metálicas básicas, con el 70,1%; alimentos y bebidas, con el 66,4%; sustancias y productos químicos, con el 65,2%; y papel y cartón, con el 61,3%. El bloque químico fue uno de los que más avanzó en la comparación interanual, ya que había estado en el 60,1% en agosto de 2025, en parte gracias a un crecimiento del 6% en la producción de detergentes y jabones.
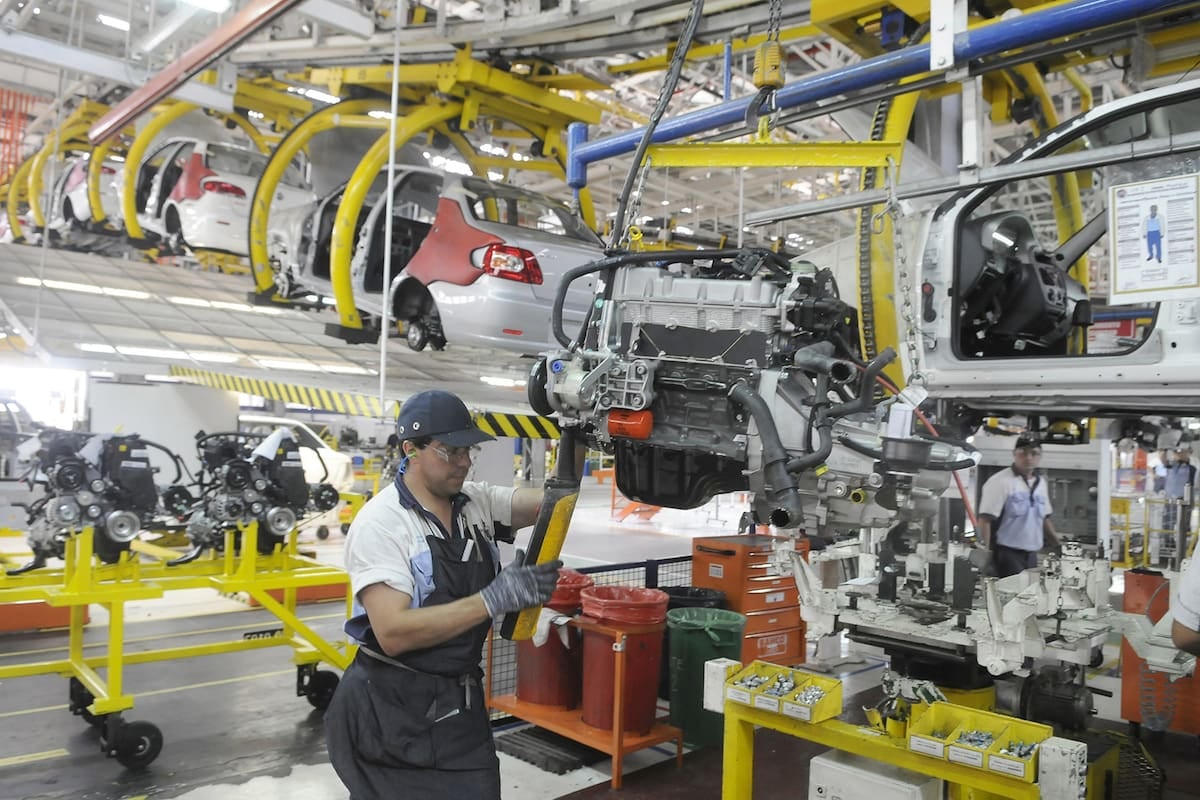
En el otro extremo del espectro, la metalmecánica excluida la industria automotriz funcionó al 35,9% de su capacidad, contra el 44,6% de agosto de 2025. La caída se explicó fundamentalmente por el derrumbe en la fabricación de maquinaria agropecuaria, que retrocedió 37,9% en términos interanuales, y por la producción de electrodomésticos, que cayó 28%. La industria automotriz también mostró un retroceso marcado: pasó del 53,3% al 46,2%, en línea con una menor cantidad de vehículos ensamblados por las terminales. Los productos minerales no metálicos, donde se cuentan el cemento y el vidrio, operaron al 54,5%, cuatro puntos por debajo del nivel de agosto del año pasado.
¿Por qué no alcanza con que la industria muestre una mejora chica?
“Una eventual recuperación del consumo se absorbería con capacidad ociosa antes que con nueva inversión o empleo.”Tomás Amerio, economista
La lectura de los números no deja margen para el optimismo. Los picos de utilización del año se registraron en marzo (59,8%) y abril (59,9%) y desde entonces el indicador se mantiene en una meseta que ronda o está por debajo del 58,5%, lo que describe un piso más que un piso de despegue. En ese contexto, la advertencia del economista Tomás Amerio resulta especialmente elocuente: si el consumo volviera a reactivarse, las fábricas tendrían margen suficiente para responder con la capacidad hoy paralizada, en lugar de animarse a invertir en nueva maquinaria o a tomar personal, con lo cual el rebote quedaría encapsulado dentro de las propias plantas y no se traduciría en un círculo virtuoso de inversión, empleo y producción.
La contracara de esa dinámica es la que muestran los rubros más castigados: una metalmecánica que funciona con apenas un poco más de un tercio de su potencial, una industria automotriz que pierde casi 8 puntos de uso interanual, una fabricación de maquinaria agropecuaria que cae casi 38% y una línea de electrodomésticos que retrocede 28%, todas señales de que la demanda no convalida los niveles de actividad previos y de que el costo del estancamiento se sigue concentrando en sectores con fuerte efecto sobre el empleo industrial y sobre las economías regionales. El cuadro deja en evidencia que, mientras el INDEC siga mostrando una capacidad ociosa superior al 40%, cualquier plan de reactivación genuino deberá ocuparse, antes que nada, de qué se va a hacer con esa mitad de fábrica apagada.