Alquileres en la Ciudad de Buenos Aires corren por debajo de la inflación, pero los precios siguen pesando sobre los bolsillos porteños
Un relevamiento del portal inmobiliario Zonaprop muestra que en agosto los contratos subieron 1,5%, por debajo del índice general de precios, y en lo que va del año acumulan una pérdida real de 2,3 puntos porcentuales frente a la inflación estimada en 21,5%; sin embargo, un departamento de dos ambientes ya cuesta en promedio $886.527 mensuales y la oferta disponible es 3,4 veces superior al piso histórico de febrero de 2023.
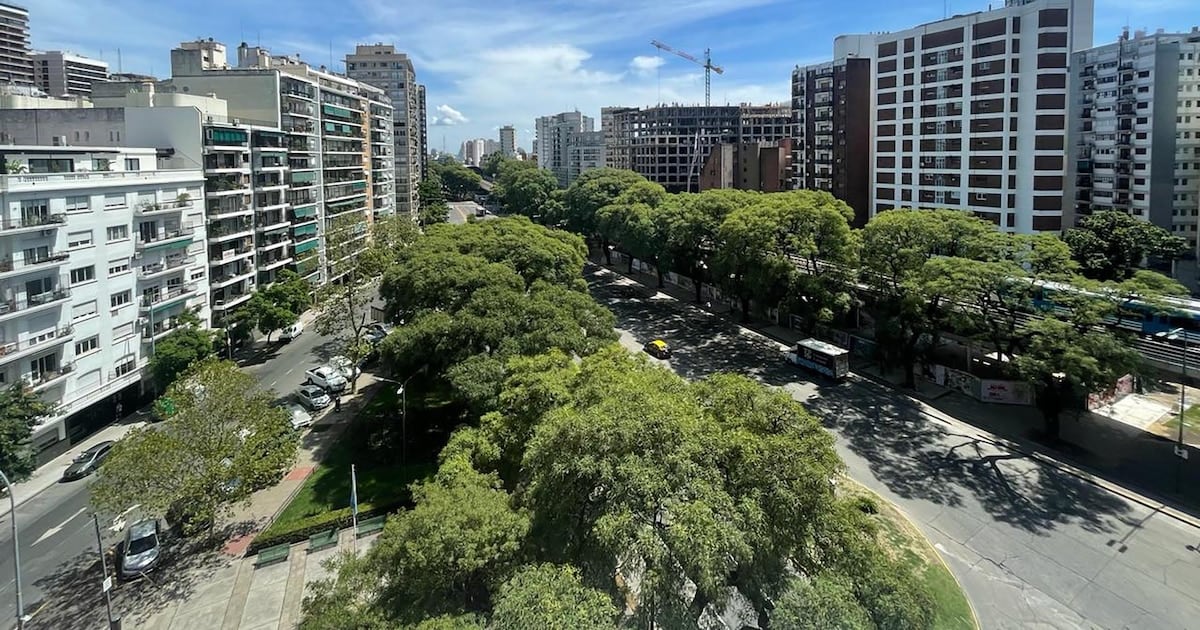
El mercado de alquileres porteño atraviesa un escenario que combina dos lecturas difíciles de reconciliar: por un lado, los contratos registran en agosto su menor incremento mensual del año, con una suba de apenas 1,5% que quedó por debajo de la inflación estimada para el mismo período; por el otro, los valores absolutos continúan en niveles que pesan con fuerza sobre el ingreso de los hogares, en especial en los barrios donde la demanda se mantiene firme. En los últimos doce meses la suba acumulada alcanza el 29,9%, pero la foto de 2026 muestra que los alquileres perdieron contra la inflación general por 2,3 puntos porcentuales, una ventaja relativa que, en la práctica, se traduce en una ralentización pero no en un alivio tangible para quienes deben renovar su contrato.
Los valores promedio relevados por Zonaprop reflejan la magnitud del problema. Un monoambiente se ubica en $771.871 mensuales, un dos ambientes alcanza $886.527 y un tres ambientes llega a $1.196.413, cifras que ubican a la Ciudad de Buenos Aires entre los mercados residenciales más caros de la región y que explican por qué una porción creciente de la población opta por mudanzas hacia zonas periféricas o por la convivencia forzada en unidades más pequeñas.
¿Qué tan grande es la brecha entre barrios?
La diferencia de precios entre los barrios porteños es considerable y configura un mapa donde la inequidad territorial se replica en el mercado de la vivienda. Puerto Madero se mantiene como la zona más cara, con un alquiler medio de $1.252.366 mensuales, seguida por Núñez, con $995.838, y Palermo, con $990.748. En el otro extremo, Lugano ofrece el precio más bajo del distrito: $654.776 por mes; lo siguen Nueva Pompeya, con $700.324, y Parque Avellaneda, con $720.780. La distancia entre el barrio más caro y el más barato supera el 90%, un indicador elocuente de cómo la segmentación urbana condiciona el acceso a la vivienda.
¿Dónde se concentraron los mayores aumentos del último año?
- Villa Luro: 38% interanual, el incremento más alto de la Ciudad.
- Parque Patricios: 36,3%, con una presión alcista marcada por la renovación edilicia.
- Parque Chacabuco: 35,5%, en línea con la tendencia de los barrios del sur porteño.
- Puerto Madero: 4,2%, con la menor suba del distrito y un virtual estancamiento.
- Nueva Pompeya: 3,6%, con precios de entrada que limitan nuevas subas.
- Villa Riachuelo: 3%, el piso de la variación interanual.
El dato de fondo es que los barrios que menos subieron son justamente los que ya cuentan con los valores más altos o más bajos, lo que evidencia una dinámica de precios donde la demanda busca ubicaciones intermedias y termina recalentando zonas que históricamente eran más accesibles. La contracara es que Puerto Madero, con un incremento interanual de apenas 4,2%, muestra un mercado saturado de oferta premium que ya encontró su techo de demanda.
¿Qué pasa con la oferta y la rentabilidad para los propietarios?
La oferta de departamentos para alquiler tradicional creció 0,6% en agosto y, según Zonaprop, el volumen de unidades disponibles es actualmente 3,4 veces superior al mínimo histórico registrado en febrero de 2023. El punto de quiebre se produjo en enero de 2024, cuando la oferta subió 62% en un solo mes, una consecuencia directa de la Ley de Alquileres derogada y del retorno a contratos con actualización libre. Para los propietarios que evalúan ingresar al mercado, la rentabilidad promedio se ubica en 5,70% anual, un rendimiento que implica 17,6 años de alquiler para recuperar el valor de compra, un plazo 9,2% más corto que hace un año. Lugano lidera la rentabilidad con 9,8% anual, mientras que Puerto Madero rinde apenas 3,2%, la muestra más nítida de cómo la relación entre precio de compra y precio de alquiler define la conveniencia de la inversión.
En el segmento de compraventa, el Colegio de Escribanos de la Ciudad registró 6.051 escrituras en julio, un 9% más que en el mismo mes del año anterior, pero solo el 16% de esas operaciones incluyó financiamiento hipotecario, cinco puntos menos que en junio de 2025. La retracción del crédito hipotecario es una de las asignaturas pendientes más críticas: sin acceso a préstamos en UVA o en pesos a plazos largos, el mercado queda cautivo del ahorro previo y de la capacidad de quienes pueden pagar en efectivo, un universo cada vez más estrecho. Lo que falta es, justamente, lo que el mercado inmobiliario argentino viene reclamando desde hace años: un esquema de financiamiento hipotecario serio, con tasas reales previsibles y plazos compatibles con la duración de la vida útil de una propiedad, que permita dinamizar la compraventa y, por arrastre, descomprimir el mercado de alquileres donde hoy se concentran las familias que no logran acceder a la compra.