El QR se queda con la calle: las transferencias crecieron 67,5% mientras las tarjetas y el efectivo siguen en baja
El último informe de medios de pago minoristas del Banco Central muestra un desplazamiento claro hacia los pagos digitales interoperables y los envíos inmediatos de dinero, en un escenario donde la caída de plásticos y extracciones también refleja cambios en los criterios de reporte.
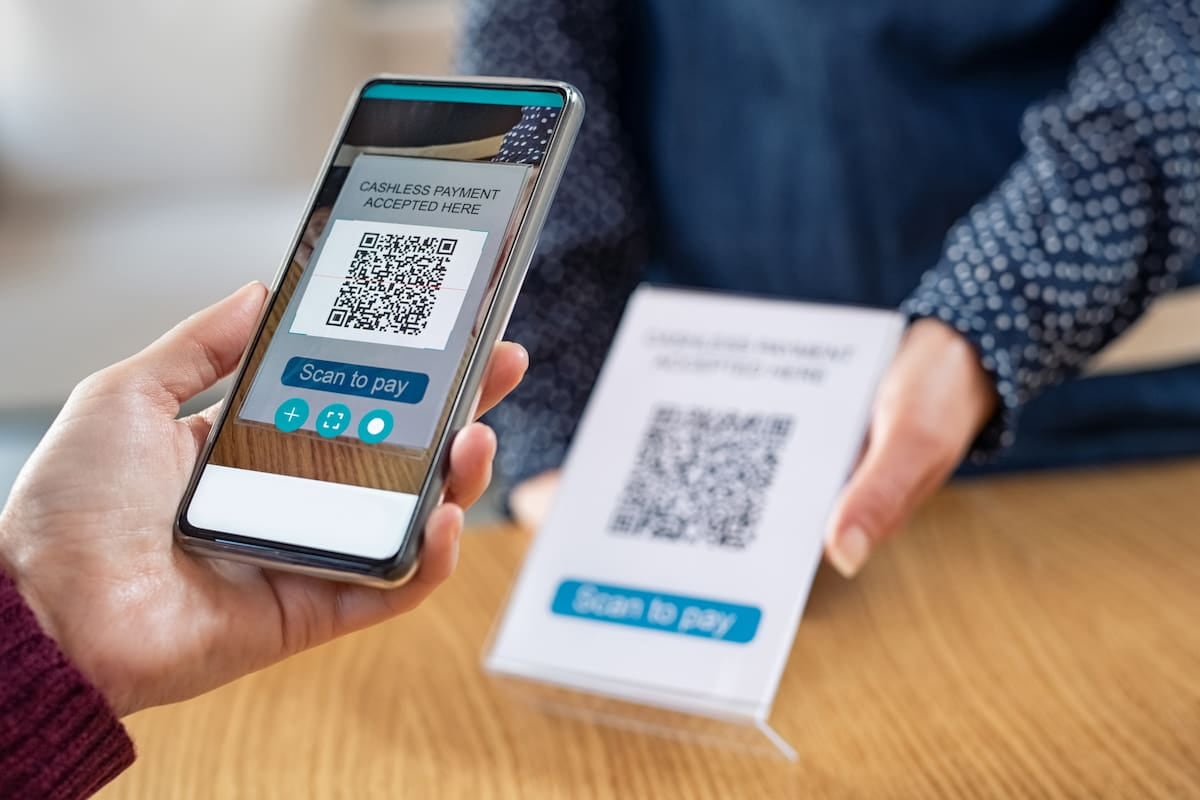
Los medios de pago que usan los argentinos a diario muestran un cuadro de desplazamiento cada vez más marcado, según se desprende del último informe de medios de pago minoristas que difundió el Banco Central de la República Argentina (BCRA), donde los pagos con transferencias mediante códigos QR interoperables y los envíos inmediatos de dinero crecen a tasas de dos dígitos, mientras que las operaciones con tarjetas de débito y crédito, junto con las extracciones de efectivo en cajeros automáticos, registran caídas sostenidas en términos reales y que, en algunos casos, también responden a cambios normativos en los criterios de reporte que aplica la autoridad monetaria sobre los plásticos.
De acuerdo con el relevamiento, cuyas cifras corresponden a agosto de este año para el caso de las transferencias y a julio para tarjetas y extracciones, durante el octavo mes del año se concretaron 118,3 millones de pagos con transferencia por un monto total cercano a los 3 billones de pesos, de los cuales prácticamente la totalidad, el 99,1%, se iniciaron a través de códigos QR interoperables, lo que equivale a 117,2 millones de operaciones por aproximadamente 2,9 billones de pesos, con subas interanuales del 67,5% en cantidad de transacciones y del 62,9% en montos ajustados por inflación.
¿Cómo se financian esos pagos y qué ecosistema los sostiene?
El informe del BCRA detalla que para financiar esos pagos con transferencia los clientes utilizaron cuentas bancarias con Clave Bancaria Uniforme (CBU) en el 52,7% de las operaciones, mientras que el 47,3% restante se hizo desde cuentas de pago con Clave Virtual Uniforme (CVU), en un ecosistema que al momento del relevamiento contaba con 92 billeteras digitales registradas y 67 aceptadores habilitados, una estructura que muestra hasta qué punto la interoperabilidad del QR ya dejó de ser una promesa regulatoria para convertirse en el canal dominante del comercio minorista.
¿Qué pasa con las tarjetas y por qué no se pueden leer las bajas como un simple retroceso?
- En julio se registraron 172 millones de pagos con tarjeta de débito por 5,7 billones de pesos: las operaciones cayeron 8,4% interanual y los montos reales retrocedieron 14,7%.
- Con crédito hubo 159,3 millones de pagos por 10 billones de pesos, con descensos del 9,2% en cantidad y del 17,6% en montos reales.
- El BCRA aclaró que parte de la baja responde a un cambio en los criterios de reporte, que excluyó determinadas operaciones con tarjetas prepagas, por lo que las variaciones no reflejan únicamente cambios en el uso de estos medios de pago.
¿Qué hacen los usuarios con el efectivo y hacia dónde se mudan los envíos de dinero?
En paralelo, los envíos inmediatos de pesos, conocidos como transferencias inmediatas, acumularon en agosto 779 millones de operaciones por 96 billones de pesos, con un crecimiento interanual del 20,3% en cantidad y del 5,5% en términos reales, una suba que muestra cómo el dinero se mueve cada vez más entre cuentas y billeteras sin pasar por ventanillas ni terminales, en tanto que en julio los cajeros automáticos concentraron el 88,4% de las extracciones de efectivo, con 41 millones de operaciones por 4,8 billones de pesos, una caída del 28% en la cantidad de extracciones y del 16% en montos reales, con un ticket promedio cercano a los 118.300 pesos por operación.
¿Qué falta hacer para que la transición sea completa?
El cuadro general deja en evidencia que el QR interoperable y las transferencias inmediatas ya son el corazón del sistema de pagos minoristas, pero todavía quedan tareas pendientes que el propio informe sugiere y que la política económica debería abordar con urgencia: transparentar de manera estable los criterios de reporte de tarjetas prepagas para evitar lecturas engañosas de las estadísticas, reducir la fragmentación entre las decenas de billeteras digitales y aceptadores registrados, garantizar que la interoperabilidad no se traduzca en nuevos costos para comercios chicos y consumidores, y avanzar en una estrategia de inclusión financiera que ordene la convivencia entre cuentas CBU y CVU sin que el usuario tenga que saber cuál está usando cada vez que paga un café, pide un remís o divide una cuenta, porque de nada sirve que el sistema crezca al 67,5% interanual si detrás de cada transferencia sigue habiendo dudas sobre quién regula, quién controla y quién responde cuando algo falla.